Kā salīdzināt refinansēšanas piedāvājumus pirms lēmuma
Vairāki īstermiņa aizdevumi var radīt sajūtu, ka ikmēneša maksājumi kļūst grūti pārskatāmi un plānojami. Refinansēšanas piedāvājums var palīdzēt apvienot saistības, taču zemāks maksājums vien nepasaka, vai risinājums patiešām būs izdevīgs.
Lai pieņemtu pārdomātu lēmumu, ir svarīgi salīdzināt ne tikai procentu likmi, bet arī kopējās izmaksas, termiņu un līguma noteikumus. Skaidrs salīdzināšanas ietvars palīdz izvērtēt piedāvājumu bez steigas un uzdot aizdevējam būtiskos jautājumus.
Kāpēc ar ikmēneša maksājumu nepietiek
Mazāks ikmēneša maksājums bieži šķiet kā galvenais refinansēšanas ieguvums. Tas var atvieglot budžetu konkrētajā mēnesī, īpaši, ja iepriekš jāveic vairāki maksājumi dažādos datumos. Tomēr maksājuma samazinājums nereti rodas, pagarinot kredīta termiņu. Tādēļ kopējā samaksātā summa var būt lielāka nekā esošajām saistībām.
Ātro kredītu refinansēšana ir vērta izvērtēšanas, ja jaunais piedāvājums sakārto maksājumu grafiku un vienlaikus ļauj saprast kopējās izmaksas. Pirms pieteikuma iesniegšanas apkopo katra esošā aizdevuma atlikumu, maksājumu datumu un līguma nosacījumus. Šī informācija ļaus precīzāk salīdzināt jauno risinājumu ar pašreizējo situāciju. Tā arī palīdzēs izvairīties no lēmuma, kas balstīts tikai uz reklāmā norādītu mēneša maksājumu.
Piedāvājumu nevajadzētu vērtēt izolēti no savas ikdienas finanšu situācijas. Noskaidro, vai jaunais maksājums paliks pieņemams arī tad, ja pieaugs citi izdevumi vai īslaicīgi samazināsies ienākumi. Atbildīga izvēle paredz saglabāt finanšu rezervi neparedzētiem gadījumiem. Tieši spēja regulāri pildīt saistības ir svarīgāka par iespējami zemāko sākotnējo maksājumu.
Kas veido refinansēšanas izmaksas
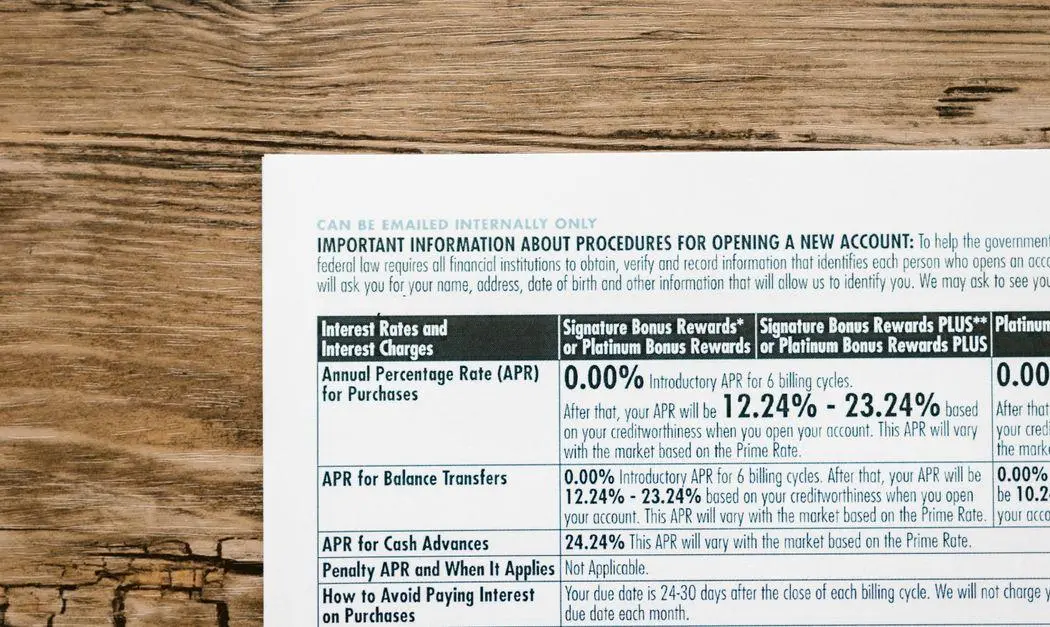
Procentu likme parāda aizņemšanās cenu, taču tā nav vienīgā izmaksu pozīcija. Līgumā var būt noteikta noformēšanas maksa, ikmēneša administrēšanas maksa vai citi maksājumi. Tāpēc salīdzini, cik kopā eiro būs jāatdod visā līguma darbības laikā. Šis rādītājs palīdz ieraudzīt piedāvājuma reālo cenu.
Termiņš būtiski ietekmē gan mēneša maksājumu, gan kopējās izmaksas. Garāks termiņš parasti samazina ikmēneša slodzi, bet procenti tiek maksāti ilgāk. Īsāks termiņš var nozīmēt lielāku maksājumu, toties mazāku kopējo pārmaksu. Izvēlei jāatbilst budžetam, nevis tikai vēlmei pēc iespējami zemākas ikmēneša summas.
Pārbaudi arī, kā tiek dzēsti esošie aizdevumi un kad sākas jaunā līguma maksājumi. Lai salīdzinājums būtu jēgpilns, visiem piedāvājumiem izmanto vienādu refinansējamo summu un pēc iespējas līdzīgu termiņu. Praktiskā kredītu apvienošanas ieguvuma piemērā var redzēt, kā atšķiras maksājumu struktūra un kopējās izmaksas. Tas palīdz saprast, kāpēc ar vienu skaitli piedāvājuma izvērtēšanai nepietiek.
Trīs salīdzināšanas skatpunkti
Piedāvājumu ir vieglāk izvērtēt, ja katru no tiem aplūko pēc vienādiem kritērijiem. Vispirms koncentrējies uz izmaksām, maksājuma ilgtspēju un līguma elastību.
Kopējā atmaksas summa
Svarīgākais jautājums ir, cik eiro kopā būs jāatmaksā līdz līguma beigām. Šis skaitlis ietver ne tikai pamatsummu, bet arī procentus un piemērojamās maksas.
Maksājuma vieta budžetā
Jaunajam maksājumam jābūt samērojamam ar regulāriem ienākumiem un ikdienas izdevumiem. Piedāvājums ir drošāks, ja tas neatstāj budžetu bez brīviem līdzekļiem.
Līguma noteikumu elastība
Svarīgi saprast, kas notiek kavējuma, pirmstermiņa atmaksas vai finanšu grūtību gadījumā. Skaidri noteikumi mazina risku, ka vēlāk rodas neplānotas izmaksas vai pārpratumi.
Kā izvērtēt katru piedāvājumu
Šie kritēriji palīdz pārvērst aizdevēja piedāvājumu salīdzināmos skaitļos un konkrētos jautājumos. Saglabā piedāvājumus rakstiski, lai lēmums nebūtu jāpieņem, paļaujoties uz atmiņu.
Salīdzini pilnu atmaksas cenu
Katram piedāvājumam pieraksti aizdevuma summu, procentu likmi, termiņu un kopējo atmaksājamo summu. Atsevišķi atzīmē visas līgumā minētās maksas, jo tās var ievērojami mainīt gala rezultātu. Ja kāda izmaksu pozīcija nav saprotama, lūdz aizdevējam paskaidrojumu rakstiski.
Nesalīdzini tikai procentu likmes, ja piedāvājumiem atšķiras termiņi vai papildu maksas. Piedāvājums ar šķietami zemāku likmi ne vienmēr būs lētāks kopumā. Noderīgi ir aprēķināt arī starpību starp pašreizējo saistību kopējo atlikumu un jaunā līguma kopējo atmaksas summu. Tā kļūst skaidrāk redzams, cik maksā maksājumu apvienošana un termiņa maiņa.
Pārbaudi budžeta noturību
Izveido vienkāršu mēneša budžetu, kurā iekļauj ienākumus, mājokļa izmaksas, pārtiku, transportu un citas obligātās pozīcijas. Pēc jaunā kredīta maksājuma veikšanas jāpaliek līdzekļiem ikdienai un neparedzētiem izdevumiem. Ja budžets ir ļoti saspringts, mazāks maksājums ar garāku termiņu var būt praktiskāks, taču jāapzinās tā kopējā cena.
Nevajadzētu pieņemt lēmumu, rēķinoties tikai ar optimistisku ienākumu prognozi. Izvērtē, kā maksājums ietekmētu situāciju, ja rastos neplānoti tēriņi vai samazinātos ienākumi. Finanšu pratības pētījumi uzsver risku izvērtēšanu un kritisku informācijas izvēli. Šī pieeja ir noderīga arī tad, kad tiek salīdzināti kredītu piedāvājumi.
Izlasi līguma noteikumus
Pirms parakstīšanas noskaidro, vai aizdevumu var atmaksāt pirms termiņa un kādas izmaksas tas var radīt. Pajautā, kāda ir kārtība, ja maksājumu nav iespējams veikt noteiktajā datumā. Svarīgi ir saprast arī kavējuma procentus, līgumsodus un saziņas kārtību sarežģījumu gadījumā.
Pārbaudi, vai piedāvātā summa patiešām paredzēta esošo saistību segšanai un vai pēc refinansēšanas neveidosies paralēli maksājumi. Lūdz norādīt konkrētu maksājumu grafiku ar datumiem un summām. Ja nosacījumi ir neskaidri vai uz jautājumiem netiek sniegtas saprotamas atbildes, nesteidzies ar līguma noslēgšanu. Pārdomāts lēmums sākas ar pilnīgu izpratni par savām saistībām.
Izvēle, kas balstīta skaitļos
Labs refinansēšanas piedāvājums nav obligāti tas, kuram ir mazākais ikmēneša maksājums. Tas ir risinājums, kura izmaksas ir saprotamas, termiņš ir samērīgs un maksājums ir reāli izpildāms tavā budžetā.
Salīdzini piedāvājumus pēc vienādiem kritērijiem, uzdod jautājumus par neskaidrajiem nosacījumiem un pieņem lēmumu tikai tad, kad redzi pilnu ainu. Šāda pieeja palīdz samazināt finansiālo spriedzi, neuzņemoties saistības, kuru ilgtermiņa sekas nav izvērtētas.