Ko salīdzināt aizdevumu piedāvājumos ārvalstīs strādājošajiem
Strādājot ārvalstīs, ienākumi var būt regulāri un lielāki nekā Latvijā, tomēr aizdevuma izvērtēšanā svarīgs ir ne tikai algas apmērs. Dažādi piedāvājumi var izskatīties līdzīgi pēc ikmēneša maksājuma, bet būtiski atšķirties pēc kopējās atmaksājamās summas un līguma noteikumiem.
Kredīts ārzemēs strādājošajiem ir jāizvēlas, salīdzinot vairākus rādītājus vienlaikus. Tas palīdz saprast, vai maksājums būs samērīgs ar budžetu un vai piedāvājums neradīs negaidītas saistības vēlāk.
Kāpēc nepietiek ar mēneša maksājumu
Ikmēneša maksājums ir viegli pamanāms, taču tas neatklāj pilno aizdevuma cenu. Mazāks maksājums bieži nozīmē garāku atmaksas termiņu, līdz ar to kopējā atmaksājamā summa var pieaugt. Tāpēc piedāvājumi jāvērtē pēc vienādiem aizdevuma summas un termiņa nosacījumiem.
Pirms pieteikšanās ir vērts noskaidrot, kādus ārvalstīs gūtus ienākumus konkrētais aizdevējs pieņem un kādi dokumenti būs nepieciešami. Piedāvājums kredīts ārzemēs strādājošiem ir jāizvērtē ne tikai pēc iespējas saņemt finansējumu, bet arī pēc tā, vai nosacījumi atbilst jūsu situācijai. Regulāri ienākumi vēl nenozīmē, ka jebkurš maksājuma apmērs būs drošs ilgtermiņā.
Salīdzināšanā jāņem vērā arī valūta, kurā saņemat algu un veicat maksājumus. Ja ienākumi ir citā valūtā nekā aizdevums, valūtas kursa svārstības var mainīt jūsu faktiskās izmaksas. Budžetā ir lietderīgi atstāt rezervi neparedzētiem izdevumiem un ienākumu izmaiņām.
Kā ārvalstu ienākumi ietekmē izvēli
Ārvalstīs strādājošajiem aizdevēji var prasīt papildu informāciju par nodarbinātību, ienākumu regularitāti un dzīvesvietu. Dokumentu prasības katram aizdevējam var atšķirties, tādēļ tās jāsalīdzina pirms pieteikuma iesniegšanas. Tas ļauj izvairīties no situācijas, kurā sākotnēji pievilcīgs piedāvājums nav pieejams jūsu konkrētajai situācijai.
Svarīga ir arī darba attiecību stabilitāte. Izvērtējiet, vai ienākumi saglabātos pietiekami arī tad, ja mainītos darba grafiks, darba devējs vai dzīvesvietas valsts. Finansiālās drošības sajūtu ietekmē ne vien ienākumu līmenis, bet arī ikdienas izdevumi un iespēja veidot uzkrājumus, kā rāda aptaujas rezultāti.
Ja jau ir esošas kredītsaistības, ir jāsalīdzina to kopējā slodze ar jauna aizdevuma maksājumu. Šādās situācijās noder saprast, kā salīdzināt refinansēšanas piedāvājumus, jo zemāks mēneša maksājums ne vienmēr nozīmē mazākas kopējās izmaksas. Vispirms nosakiet, kādu summu varat atmaksāt, nekaitējot ikdienas vajadzībām.
Trīs salīdzināšanas perspektīvas
Piedāvājumu izvērtēšana kļūst pārskatāma, ja katru no tiem aplūko pēc vienādiem kritērijiem. Svarīgākie ir izdevumi, atmaksas grafiks un līguma noteikumi.
Kopējās izmaksas
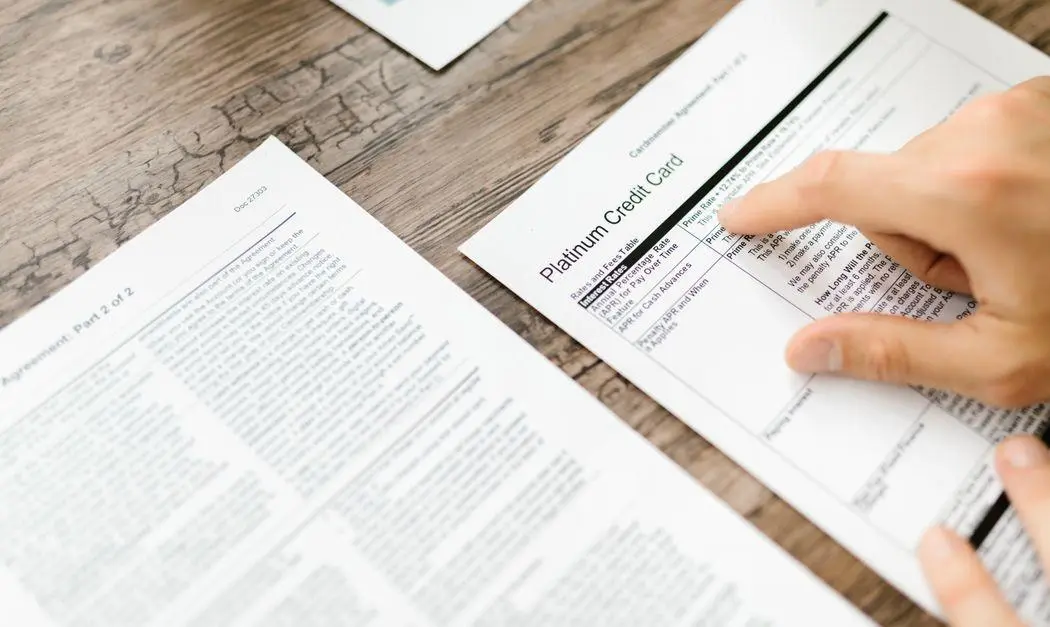
Salīdziniet kopējo atmaksājamo summu, procentus, komisijas maksas un citas līgumā norādītās izmaksas. Pievērsiet uzmanību arī gada procentu likmei, ja tā ir norādīta.
Termiņš un maksājuma slodze
Novērtējiet, cik ilgi būs jāveic maksājumi un kā tie iekļausies jūsu ikmēneša budžetā. Īsāks termiņš var samazināt kopējās izmaksas, bet palielināt ikmēneša slodzi.
Līguma nosacījumi
Pārbaudiet prasības ienākumu apliecināšanai, pirmstermiņa atmaksai un maksājuma kavējumiem. Skaidri nosacījumi palīdz savlaicīgi saprast savas tiesības un pienākumus.
Kā izvērtēt katru piedāvājumu
Pirms lēmuma pieņemšanas savāciet salīdzināšanai vienādu informāciju no katra piedāvājuma. Neatstājiet neskaidrus jautājumus tikai tāpēc, ka sākotnējais maksājums šķiet pieņemams.
Aprēķiniet pilno aizdevuma cenu
Sāciet ar kopējo summu, kas būs jāatdod visā līguma laikā. Tajā var ietilpt procenti, līguma noformēšanas maksa un citas izmaksas, kas norādītas piedāvājumā. Salīdziniet šo summu, nevis tikai aizdevuma apmēru.
Pārbaudiet, vai papildu pakalpojumi ir obligāti un kā tie ietekmē kopējās izmaksas. Ja noteikums nav saprotams, lūdziet aizdevējam to izskaidrot pirms līguma parakstīšanas. Informēts lēmums ir vieglāks, ja visas izmaksas ir redzamas vienuviet.
Pārbaudiet maksājumu grafiku
Aplūkojiet, cik liels būs ikmēneša maksājums un kurā datumā tas jāveic. Salīdziniet to ar saviem regulārajiem tēriņiem, piemēram, mājokļa izmaksām, transportu, pārtiku un citām saistībām. Maksājumam nevajadzētu balstīties tikai uz cerību par papildu ienākumiem.
Izvērtējiet arī termiņa ietekmi uz kopējo summu. Garāks atmaksas periods var padarīt ikmēneša maksājumu vieglāk pārvaldāmu, taču izmaksas var būt lielākas. Izvēlieties termiņu, kurā maksājums ir reālistisks arī mazāk labvēlīgā mēnesī.
Izlasiet līguma noteikumus
Pievērsiet uzmanību kavējuma sekām, līgumsodiem un nosacījumiem, kādos aizdevējs var mainīt maksājumu kārtību. Noskaidrojiet, vai aizdevumu iespējams atmaksāt ātrāk un vai par to tiek piemērota maksa. Šie nosacījumi var būt īpaši svarīgi, ja jūsu darba vai dzīves apstākļi ārvalstīs mainās.
Pārbaudiet aizdevēja identitāti un saziņas veidu, īpaši ja piedāvājums saņemts negaidīti. Krāpniecības pazīmes var palīdzēt pamanīt aizdomīgas vietnes, maldinošus domēnus un nepamatotu steigu veikt maksājumu. Nekad neizpaudiet maksājumu datus, kamēr neesat pārliecinājies par pakalpojuma sniedzēju.
Izvēlieties maksājumu, ko varat atļauties
Pārdomāts kredīts ārzemēs strādājošajiem sākas ar pilnu izmaksu, termiņa un līguma nosacījumu salīdzinājumu. Izveidojiet vienkāršu tabulu ar katra piedāvājuma kopējo atmaksājamo summu, ikmēneša maksājumu, termiņu un svarīgākajiem nosacījumiem.
Izvēlieties nevis šķietami ātrāko vai zemāko maksājumu, bet risinājumu, kuru varēsiet pildīt arī mainīgos apstākļos. Ja kāds nosacījums nav skaidrs, lēmumu ir vērts atlikt līdz brīdim, kad esat saņēmis saprotamu atbildi.